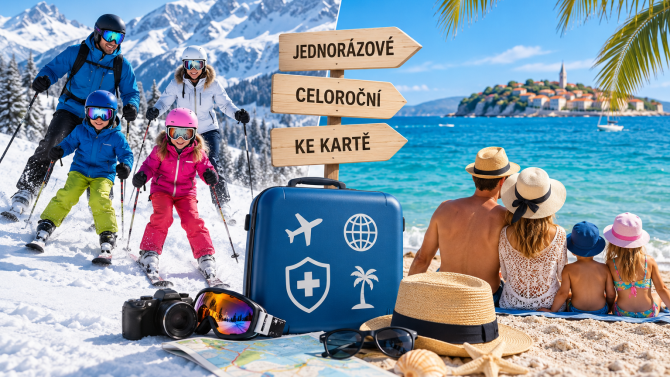
Dovolená u moře, lyžování na horách, prodloužený víkend mimo republiku, tak může vypadat celoroční souhrn dovolených nejedné české domácnosti. S tím je spojena volba cestovního pojištění, pro někoho je výhodnější pojistka za pár stokorun sjednaná těsně před odjezdem, pro někoho je výhodné celoroční pojištění. Někomu pak pokryje rizika spojená s cestováním cestovní pojištění k platební kartě.
Co se dozvíte v článku
- Jednorázové cestovní pojištění: ideální pro jednu či dvě dovolené, anebo na rizikovější zážitky
- Celoroční cestovní pojištění: čím více zahraničních dovolených, tím větší smysl dává
- Pojištění ke kartě může být zdarma či za pár stokorun
- Jaké cestovní pojištění se vám vyplatí?
- Cena by neměla být hlavním kritériem
Jednorázové cestovní pojištění: ideální pro jednu či dvě dovolené, anebo na rizikovější zážitky
Jednorázové cestovní pojištění je klasickou variantou, kterou si zvolíte pro konkrétní období a pro cílovou lokalitu. Největší výhodou je nastavení charakteru pojištění přesně podle rizikovosti místa a zážitků. To se hodí například při rizikových sportech u moře či v horách nebo při dlouhých horských pochodech.
Při jedné či dvou kratších zahraničních cestách ročně bývá jednorázové cestovní pojištění často vhodnou variantou. Vždy je ale dobré jeho celkovou cenu porovnat s celoroční pojistkou. Vhodné může být také v případě specifických dovolených.
Nevýhodou je časová náročnost hledání a sjednání cestovního pojištění před každou cestou. Srovnávačů na cestovní pojištění je mnoho a i váš finanční poradce či banka vám mohou vytvořit nabídku na míru, ale pozor, nejlevnější nabídka nemusí být vždy ta nejvýhodnější a vždy je lepší si prostudovat podmínky jednotlivých variant, které jsou odvozeny od rozsahu krytí.
Při častém cestování je to otravné, navíc součet jednotlivých pojistek pak může převýšit cenu celoročního pojištění, a proto může být výhodnější zvolit variantu celoročního pojištění.
Celoroční cestovní pojištění: čím více zahraničních dovolených, tím větší smysl dává
Celoroční cestovní pojištění je pohodlnou variantou pro časté cestovatele. Vybíráte i platíte jej pouze jednou během roku a následně můžete opakovaně vyrážet do zahraničí, aniž byste se museli zabývat sjednáváním smlouvy nebo se obávat, že na pojištění zapomenete.
Nicméně je potřeba celoroční cestovní pojištění správně nastavit, aby krylo vaše potřeby na letní i zimní dovolené a počítalo s případnými rizikovými sporty.
Celoroční cestovní pojištění se může vaší domácnosti vyplatit, jestliže jezdíte na zimní dovolenou do Alp či Tater, v létě do Chorvatska či Itálie a během roku na nějaký víkend do Varšavy, Berlína či Bruselu.
Výhodou celoročního cestovního pojištění je také to, že vás může krýt při krátkých výletech do zahraničí, při kterých by vás možná ani nenapadlo sjednávat jednorázové cestovní pojištění. Typickým příkladem jsou jednodenní cyklovýlety za hranice, návštěva vánočních trhů nebo jednodenní výlety do blízkých zahraničních měst, jako jsou Vídeň, Bratislava či Drážďany.
Je také potřeba vyvrátit častý mýtus, celoroční pojištění zpravidla neznamená, že můžete být nepřetržitě rok v zahraničí. Pojišťovny si stanovují maximální délku jedné cesty, což bývá například 30, 60, ale i 90 dnů. „Délku jedné cesty máme stanovenu na maximálně 90 dní," komentovala Leona Živnůstková, produktová manažerka Partners Banky. Při plánování delší dovolené si toto ověřte v podmínkách vašeho cestovního pojištění.
Sjednáváte si cestovní pojištění na zahraniční dovolenou?
Pojištění ke kartě může být zdarma či za pár stokorun
Cestovní pojištění může být i součástí vaší platební karty či bankovního účtu. U prémiových karet či karet s poplatkem může být cestovní pojištění již zahrnuto v ceně účtu či karty. Za cestovní pojištění ke kartě se však často platí, přičemž konkrétní cena závisí na nabídce banky a rozsahu pojištění. Cestovní pojištění můžete u některých bank zřídit i pro vašeho partnera či děti.
Výhodou cestovního pojištění ke kartě může být především poměrně nízká cena, rychlé zřízení a pohodlí, protože je aktivní po celý rok. V závislosti na konkrétním produktu může být pojištění zahrnuto v ceně účtu či karty nebo za něj platíte pravidelný poplatek. Před každou cestou pak nemusíte uzavírat novou smlouvu.
Nicméně rychlé zřízení má svůj rub, a to jsou podmínky, které jsou u každého účtu či karty odlišné. Rozdíly jsou v limitech léčebných výloh a odpovědnosti, územní platnosti, maximální délce jedné cesty či případných věkových limitech. Rovněž se liší možnosti pojištění pro majitele karty, partnera a děti.
Proto je stejně jako u ostatních variant cestovního pojištění důležité projít si podmínky, případně si připlatit za vyšší limity, odpovědnost či za partnera a děti v případě, že takovou možnost banka nabízí.

Jaké cestovní pojištění se vám vyplatí?
Obecně se dá říci, že pro člověka či domácnost, kteří příliš necestují a vyrážejí do zahraničí jednou či dvakrát do roka, bývá jednorázové cestovní pojištění často vhodnou variantou. Vždy je však dobré jeho cenu a rozsah porovnat s celoročním pojištěním. Jednorázové pojištění může být vhodné také před specifickou či rizikovější dovolenou, například při cestě do džungle, provozování rizikových sportů či náročné expedici. Jednotlivec či domácnost tak nemusí platit celoroční produkt, který by po zbytek roku nevyužili.
Jestliže během roku absolvujete letní dovolenou, lyžování či nárazové výlety do zahraničí, může pro vás začít být výhodnější celoroční varianta, protože vedle možné finanční a časové úspory nabízí i pohodlí a méně stresu při vybírání a vyřizování cestovního pojištění v hektickém čase před dovolenou.
Další zajímavou variantou může být cestovní pojištění k platební kartě, proto si před výběrem cestovního pojištění srovnejte i možnosti cestovního pojištění u vaší banky, zda vyhovuje vašim požadavkům (limity, územní platnost, maximální délka cesty a krytí sportovních a dalších aktivit) a zda je možné pojistit (a za kolik) i další členy domácnosti. Navíc členové domácnosti budou pojištění i v případě, že sám pojištěný na dovolené nebude, což potvrzuje produktová manažerka Partners Banky Leona Živnůstková: „V rámci cestovního pojištění Rodina a Rodina Ultra je možné pojistit celou rodinu, a to včetně rodičů pojistníka i rodičů jeho partnera či partnerky. Navíc se pojištění vztahuje i na samostatné cesty rodičů, mohou tedy vyrazit na dovolenou bez samotného pojistníka "
Cena by neměla být hlavním kritériem
Ať už si vyberete jednorázové, celoroční či cestovní pojištění k platební kartě, samotná cena by měla být pouze jedním z kritérií. Rozdíl několika stokorun v celkové ceně cestovního pojištění totiž může znamenat výrazné rozdíly v limitech léčebných výloh, odpovědnosti i samotném rozsahu cestovního pojištění.
Vždy je dobré zohlednit i rizikovost sportů či náročnost dovolené a raději si lehce připlatit: „Pojistná rizika máme všech variantách cestovního pojištění stejná, rozdíl je v limitech. Máme pojištění i s extra vysokými limity, pro lidi, kteří chtějí mít jistotu, že budou limity vždy dostatečné. Jedná se o rodinnou variantu, kterou si může sjednat i jednotlivec. Rozdíl v ceně pojištění je přitom pouze 70 Kč oproti standardní rodinné variantě," dodala Leona Živnůstková, produktová manažerka Partners Banky.




 ČLÁNKY DO MAILU